
FINANZAS SOSTENIBLES. Los encuentros en Cochabamba, Santa Cruz y La Paz brindaron insumos para el plan 2027–2031 de la institución, que busca definir a qué sectores dará prioridad, qué instrumentos ofrecerá y cómo hará llegar el crédito y la asistencia técnica a más productores.
PORTAL VERDE
Un silo de uso común plantea el desafío de cómo dar crédito a un grupo de agricultores; el procesamiento de la miel en comunidades que habitan los bosques, exige financiar tanto la capacitación como los equipos para transformar el producto; y el emprendedor que busca desarrollar un software, probablemente tendrá que hipotecar un bien porque no encuentra alternativas en el sistema financiero. Estas historias reflejan diferentes formas de producir y emprender, que necesitan un financiamiento que se ajuste a sus necesidades, y a las cuales el Banco de Desarrollo Productivo (BDP) busca responder en su hoja de ruta 2027–2031.
Por ello, la institución organizó una serie de encuentros en Cochabamba, Sana Cruz y La Paz, bajo el nombre “Transformamos el futuro, desarrollamos Bolivia” y con el respaldo de CAF – Banco de Desarrollo de América Latina y el Caribe. Reunió a productores, empresas, cámaras, universidades, fundaciones y organizaciones sociales, cuyas sugerencias serán un insumo para elaborar el Plan Estratégico Institucional 2027-2031, basado en cuatro pilares: la productividad, la innovación, la sostenibilidad, la transformación digital y la generación de valor agregado.
“Quiero que nos ayuden a reinventar el banco”, afirmó el presidente del directorio del BDP, Jorge Velasco, quien precisó que el objetivo es fortalecer tres vías que ya están operando: el crédito directo, el financiamiento a través de otras entidades y la administración de fideicomisos. Con esa estructura, la entidad espera llegar a regiones y productores con menor acceso a la banca comercial, contribuyendo a una economía más competitiva e inclusiva.
Las garantías y el reto de ampliar el financiamiento
En entrevista con Portal Verde, Velasco explicó que el banco prevé implementar fondos de garantía para respaldar operaciones de micro, pequeños y medianos productores que tienen dificultades para acceder al crédito. También planteó ampliar el alcance de la asistencia técnica que la entidad ya brinda antes, durante y después del préstamo, y trabajar con universidades e institutos técnicos para acercar investigación y tecnología a los productores.
Velasco puso como ejemplo el uso de información satelital y de mapas para conocer las condiciones en las que produce un solicitante y evaluar los riesgos de su actividad. En el caso de los proyectos con beneficios económicos, sociales y ambientales, planteó evaluar garantías que se ajusten a las características de cada operación. Entre las inquietudes que surgieron en Santa Cruz estuvo cómo valorar servicios ambientales, como los que prestan los humedales, al considerar alternativas de respaldo para el crédito.
Las miradas sectoriales
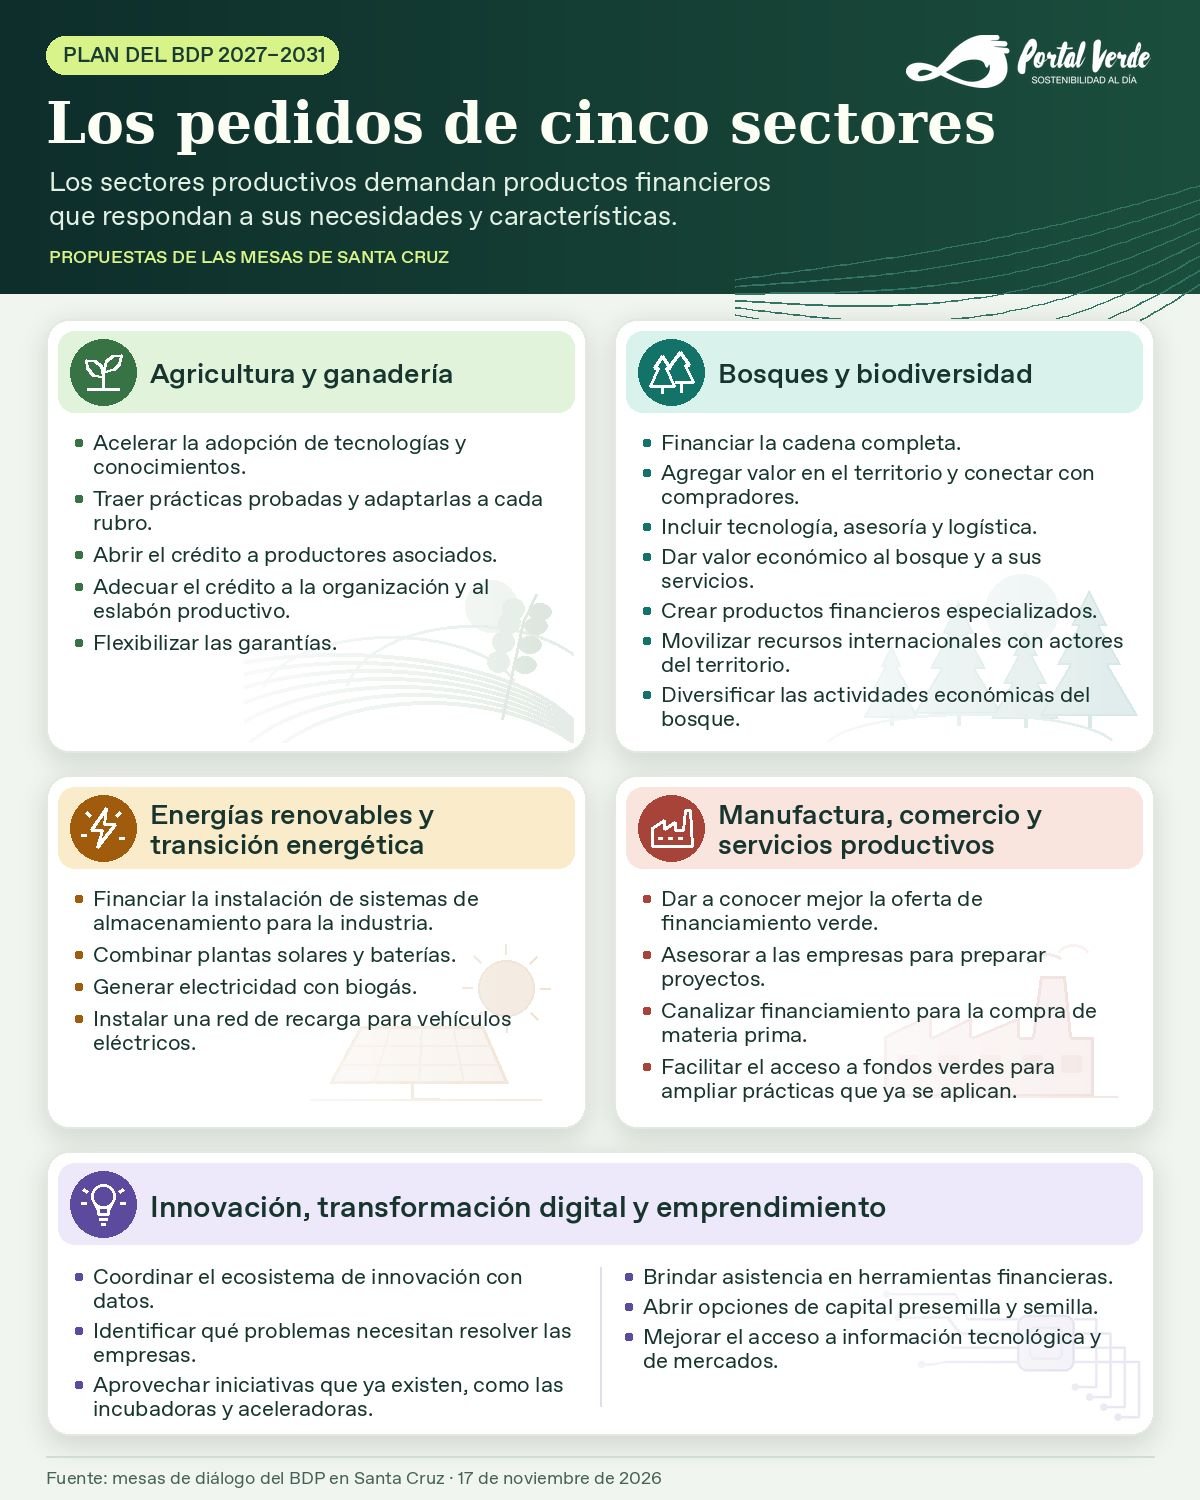
Los asistentes se organizaron en cinco mesas. En la de agricultura y ganadería el pedido fue ampliar las garantías aceptadas y crear opciones de crédito para asociaciones, cooperativas y federaciones, marcando la necesidad de adecuar los instrumentos a la forma de trabajo de esas organizaciones y a los distintos eslabones de la cadena. También planteó acelerar la adopción de prácticas como la agricultura regenerativa para mejorar la productividad y recuperar los suelos.
La mesa reunió a productores de granos, hortalizas, café, ganado y animales menores, lo que puso de manifiesto que cada rubro necesita tecnologías distintas y que algunas organizaciones ya podrían cumplir los requisitos del banco si existiera un producto ajustado a su forma de operar. Además, es necesario evaluar todos los impactos antes de iniciar un proyecto, para evitar -por ejemplo- el desmonte de tierras que luego resultan inadecuadas para los cultivos que se proyectaban.
El gerente general del BDP, Jorge Vargas, señaló que financiar a productores asociados permitiría atender necesidades compartidas, como silos, almacenes y tecnología. No obstante, precisó que es necesario establecer mecanismos para garantizar la devolución de los recursos, empezando por fortalecer la cultura de pago.
Qué inversiones demandan financiamiento
En bosques y biodiversidad, la mesa expresó que es necesario financiar los distintos eslabones de la cadena para que las comunidades puedan procesar la materia prima y darle mayor valor agregado. Esto significa contar con acceso a agua limpia, energía, asistencia técnica y mercados. Nabil Agramont, de Fundesnap, pidió facilitar el acceso directo de las comunidades al financiamiento y medir los efectos económicos, sociales y ambientales de esas inversiones, poniendo en valor los servicios ambientales.
Para las comunidades alejadas, el problema también es logístico. El financiamiento puede servir para incorporar energía solar y agua limpia, no necesariamente dirigido a la producción, mientras que las organizaciones regionales pueden ayudar a conectar la oferta con compradores especializados.
Agramont enfatizó que la conservación también requiere formar capacidades que permanezcan en las comunidades cuando terminen los proyectos y mencionó el potencial de actividades como el turismo de naturaleza, planteando que el BDP movilice recursos internacionales en coordinación con las organizaciones que ya trabajan en los territorios. «Tenemos que crear instrumentos financieros y economías que compitan con la ilegalidad», dijo al referirse a la extracción ilegal de oro.
La mesa de energías renovables y transición energética propuso abrir el financiamiento a áreas como el uso de baterías para almacenar electricidad y utilizarla en las horas de mayor costo, aprovechar residuos pecuarios para generar electricidad con biogás y desplegar una red de recarga para vehículos eléctricos en empresas y viviendas.
En manufactura, comercio y servicios productivos, los participantes pidieron asesoría para identificar y estructurar proyectos verdes. Citaron el aprovechamiento de residuos de madera en calderas y la transformación de subproductos del cuero en jabón como procesos que podrían ampliarse con financiamiento. También propusieron que las industrias ayuden a canalizar recursos para que las pymes compren materia prima y se integre a los eslabones más pequeños.
En innovación, transformación digital y emprendimiento, Karen Infantas, presidenta de la Cámara Boliviana de Tecnologías de la Información, recordó lo que le costó financiar su primer desarrollo: “Tuve que hipotecar mi casa para hacer mi primer software”. La mesa dijo que es necesario el acceso a capital presemilla y semilla, asesoría para proyectar flujos de caja y estimar mercados, y conectar a universidades, incubadoras, cámaras y empresas para identificar qué soluciones necesita el sector productivo.
Infantas explicó que una mejor coordinación con organizaciones como el Hub Santa Cruz, GEN Bolivia, las cámaras y las universidades permitiría identificar necesidades que los proveedores tecnológicos podrían resolver. Puso el foco en los distintos momentos de un emprendimiento: el capital inicial puede ayudar a desarrollar una solución, mientras que la asesoría financiera puede preparar a una empresa para buscar inversión y explicar cuánto capital necesita, qué mercado puede alcanzar y qué participación está dispuesta a ofrecer.
Cómo ampliar la asistencia técnica y medir el impacto
Mónica Şendrea, una de las consultoras que está acompañando el proceso del BDP, indicó que el reto es extender el apoyo crediticio a los productores que se financian a través de otra entidad, como una cooperativa o una institución financiera de desarrollo. También señaló que la decisión sobre qué financiar requiere conocer las condiciones del territorio.
Virginia Martini Zanetti, también consultora de Transforme, explicó que están trabajando en sostenibilidad, finanzas y tecnología. De los encuentros destacó que los productores piden formación técnica y apoyo para llevar adelante sus proyectos. Para evaluar el trabajo del banco, planteó seguir el recorrido del financiamiento con datos e indicadores que muestren qué cambió para las familias y comunidades. «Si no se mide no hay impacto, si no se mide no hay sostenibilidad», dijo.
Velasco señaló que el BDP ya trabaja con una taxonomía propia, que permite clasificar actividades, y un sistema de administración de riesgos ambientales y sociales. Según explicó, el banco busca dar seguimiento a los efectos de las operaciones incluso después de concluido el crédito.
Los recursos que gestiona el banco
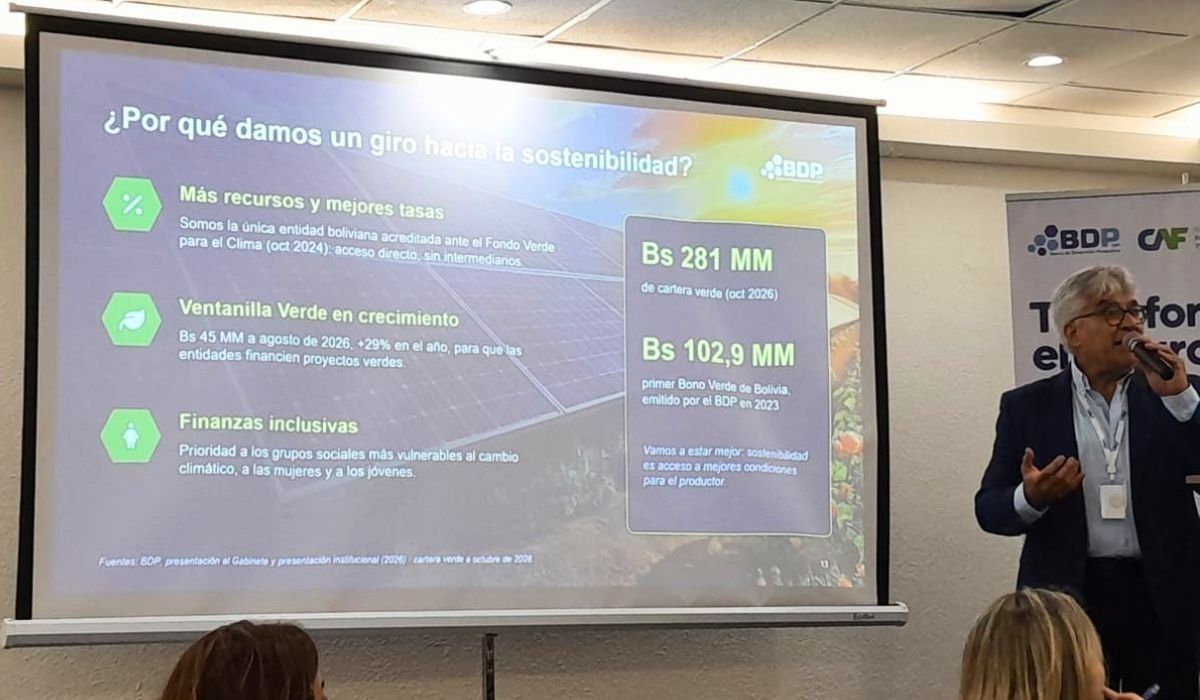
Velasco señaló que el BDP gestiona financiamiento por cerca de 800 millones de dólares. Entre las operaciones de fondeo en curso, mencionó una de 300 millones con el Banco Mundial, cuya revisión ya había concluido, y otra de 200 millones con el Banco Interamericano de Desarrollo (BID), que recién entraba en esa etapa. Estimó que los recursos podrían estar disponibles después del primer semestre de 2027. La acreditación alcanzada este año ante el Fondo Verde para el Clima le permite acceder a recursos en condiciones favorables.
Por ello, hoy está trabajando en su segundo bono temático. El primero fue verde, el segundo será sostenible, pues incorporará objetivos ambientales, sociales y de género.
Estos recursos, más los lineamientos que se definan en el proceso que incluyó a los potenciales beneficiarios del financiamiento, marcarán los próximos pasos del BDP, definidos en una hoja de ruta hasta el 2031.
