
FINANCIAMIENTO. Los créditos verdes y los bonos temáticos avanzan y surgen nuevas normas. Sin embargo, el costo del fondeo y los techos de las tasas de interés restringen su expansión. Clasificar y medir las inversiones sostenibles es parte del desafío. También se necesitan garantías, asistencia técnica y condiciones que permitan redirigir los recursos.
Karina Vargas Alba / PORTAL VERDE
En Porvenir, 150 familias han consolidado la producción de asaí como su fuente de ingresos y la garantía del cuidado del bosque que los rodea. La cosecha se inicia en junio y pasan varios meses hasta que reciben el pago de los clientes finales que están en Europa. No obstante, las familias que recolectan el fruto demandan su pago de inmediato. Por ello, contar con capital operativo es esencial.
“Necesitamos sí o sí un capital operativo para poder arrancar e iniciar”, explicó Glenda Ribera, de la Asociación de Productores del Bosque – APB Porvenir. La comunidad está ubicada en el municipio de San Ignacio de Velasco, a más de 600 kilómetros de Santa Cruz de la Sierra, en el ingreso al Parque Nacional Noel Kempff Mercado.
La asociación consiguió dos créditos mediante una articulación entre la Fundación para el Desarrollo Productivo y Financiero (PROFIN) y el Fondo de Desarrollo Comunal (Fondeco IFD). Los recursos se destinaron a capital operativo para comprar el fruto y materia prima. Edwin Vargas, director ejecutivo de PROFIN, destaca que son buenos pagadores, lo que fue esencial para avanzar con el segundo financiamiento, cuyo pago se cumple, pese a las dificultades que enfrentaron durante los bloqueos de mayo y junio, justo cuando comenzaba la cosecha.
Lo más importante es que sirvió para “demostrar la credibilidad de nuestro trabajo”, afirmó Rolvis Pérez, también de la APB Porvenir. Al cuidado del bosque, la asociación está sumando otros elementos que apuntan a la sostenibilidad y al cuidado del medio ambiente, como la incorporación de paneles solares para generar electricidad y el progresivo aprovechamiento de todo lo que genera el asaí. Hoy están trabajando para producir biogás y biochar.
Sin embargo, no encuentran financiamiento en la banca tradicional. El carácter comunitario del territorio y la distancia de sus operaciones son algunas de las barreras. La experiencia de APB Porvenir refleja el presente de las finanzas sostenibles en Bolivia: hay proyectos, operaciones y herramientas en marcha, pero persisten obstáculos para ampliar su alcance. El país necesita articular una taxonomía nacional, aunque eso no será suficiente, pues las entidades financieras advierten que el costo de conseguir fondos y los límites de tasas para colocar los créditos restringen la expansión de estos productos. Para los potenciales clientes, las dificultades también incluyen las garantías y la capacidad para cumplir los actuales requisitos.
En el financiamiento canalizado por PROFIN y Fondeco, la sostenibilidad expresada en el cuidado del bosque se valoró positivamente, según los representantes de Porvenir. Sin embargo, aún hay una brecha entre las oportunidades de impulsar negocios sostenibles y los fondos de los que las entidades pueden disponer para financiar proyectos con impacto ambiental y social positivo.
La definición de qué actividades son sostenibles es una tarea pendiente a escala nacional, con avances departamentales y sectoriales que empiezan a conectarse y que deben traducirse en una taxonomía. Los primeros esfuerzos sectoriales se iniciaron hace un par de años en la construcción. En los últimos meses la Gobernación de Santa Cruz marcó un hito al presentar su taxonomía departamental. Ese recorrido se amplía a escala nacional con el diseño de un marco para el sector energético, que debería ser incluido en la reglamentación de la Ley de Fomento a las Energías Verdes, que actualmente se encuentra en trámite en el Legislativo.
Qué se financia y cómo se demuestra
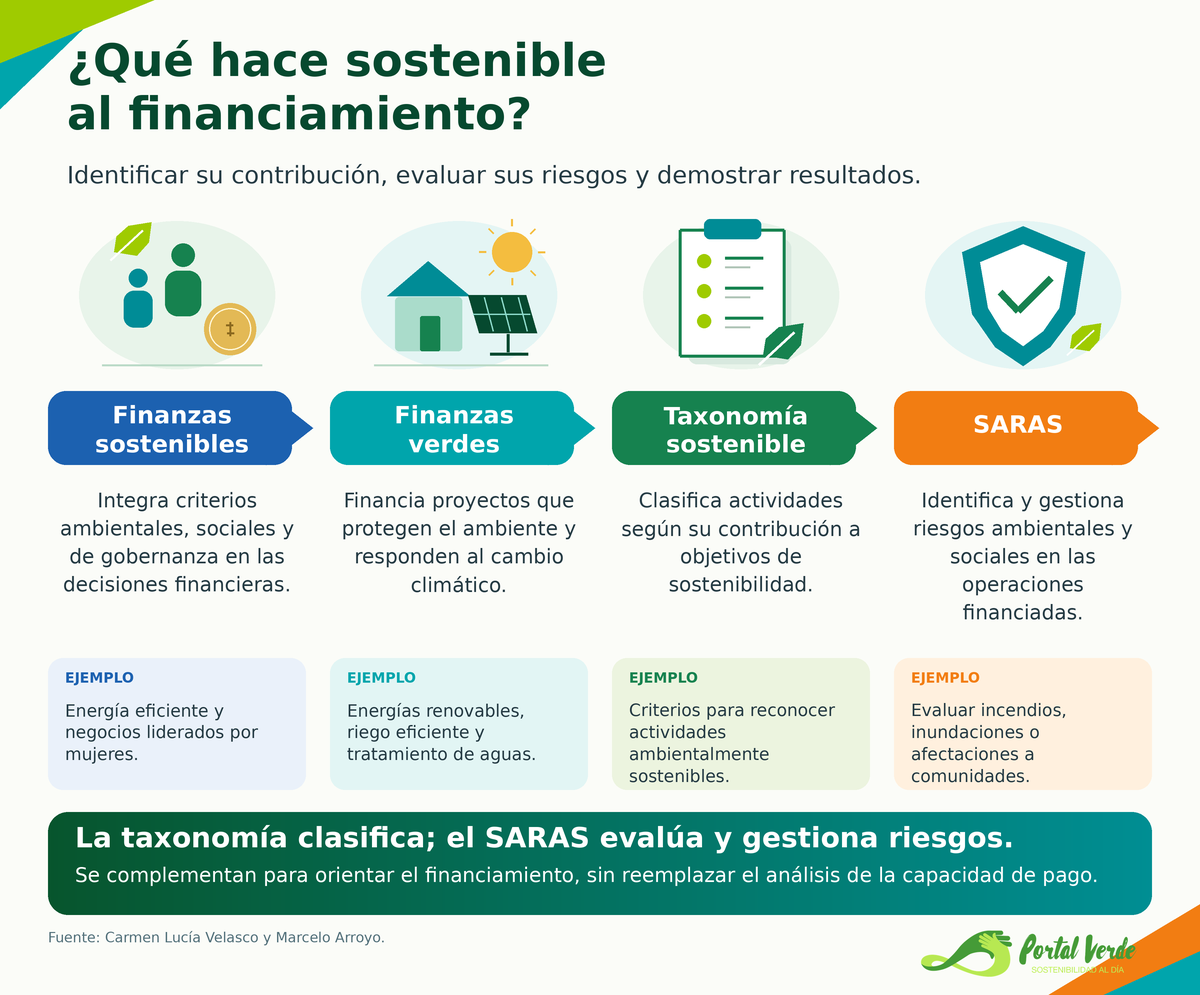
Las finanzas sostenibles incorporan factores ambientales, sociales y de gobernanza en las decisiones de financiamiento e inversión. Dentro de ese campo, las finanzas verdes se concentran en objetivos ambientales: reducir emisiones, utilizar mejor el agua y la energía, prevenir la contaminación, proteger ecosistemas o adaptarse al cambio climático.
Un crédito para mejorar el riego puede contribuir a la adaptación en un predio productivo; una emisión destinada a negocios liderados por mujeres puede perseguir objetivos sociales. Ambos pueden formar parte de las finanzas sostenibles, aunque respondan a finalidades diferentes.
En el sector financiero, hoy la sostenibilidad ya no es sólo una cuestión de reputación, también se aborda como un tema de riesgo y asignación de capital. Por ello, es necesario distinguir entre el beneficio de lo que se pretende financiar y los riesgos que pueden afectar al proyecto, a su entorno y a la recuperación del dinero.
Carmen Lucía Velasco, especialista en finanzas sostenibles y financiamiento climático, explicó que las taxonomías establecen esos criterios y métricas para clasificar las actividades según su contribución a objetivos de sostenibilidad. Los sistemas de administración de riesgos ambientales y sociales (SARAS), por su parte, permiten a las entidades financieras identificar y gestionar riesgos en las operaciones que financian.
“Si bien son complementarios, tienen distintas funciones” y ninguna de estas herramientas reemplaza el análisis de la capacidad de pago, precisó.
Los incendios, las riadas o las interrupciones en la cadena de abastecimiento pueden afectar el desempeño de un negocio y su posibilidad de cumplir con un crédito, señaló Velasco. Por eso, anticiparse a este tipo de situaciones, permite evaluar la exposición de los clientes y definir medidas para reducir los riesgos.
La banca necesita condiciones
La Asociación de Bancos Privados de Bolivia (ASOBAN) destacó que hay avances en la oferta de productos sostenibles, pero esto no se refleja en información para establecer cuánto representa la cartera verde en toda la banca.
A septiembre de 2026, el saldo de la cartera de créditos del sistema bancario nacional alcanzó a más de 213 mil millones de bolivianos, distribuidos en empresarial, microcrédito, vivienda, pyme y consumo. Por actividad económica, destacaron los servicios inmobiliarios y empresariales, la industria manufacturera, el comercio, la construcción y las actividades agropecuarias, lo que, refleja el papel de la banca en el financiamiento de las actividades productivas, empresariales y de los hogares.
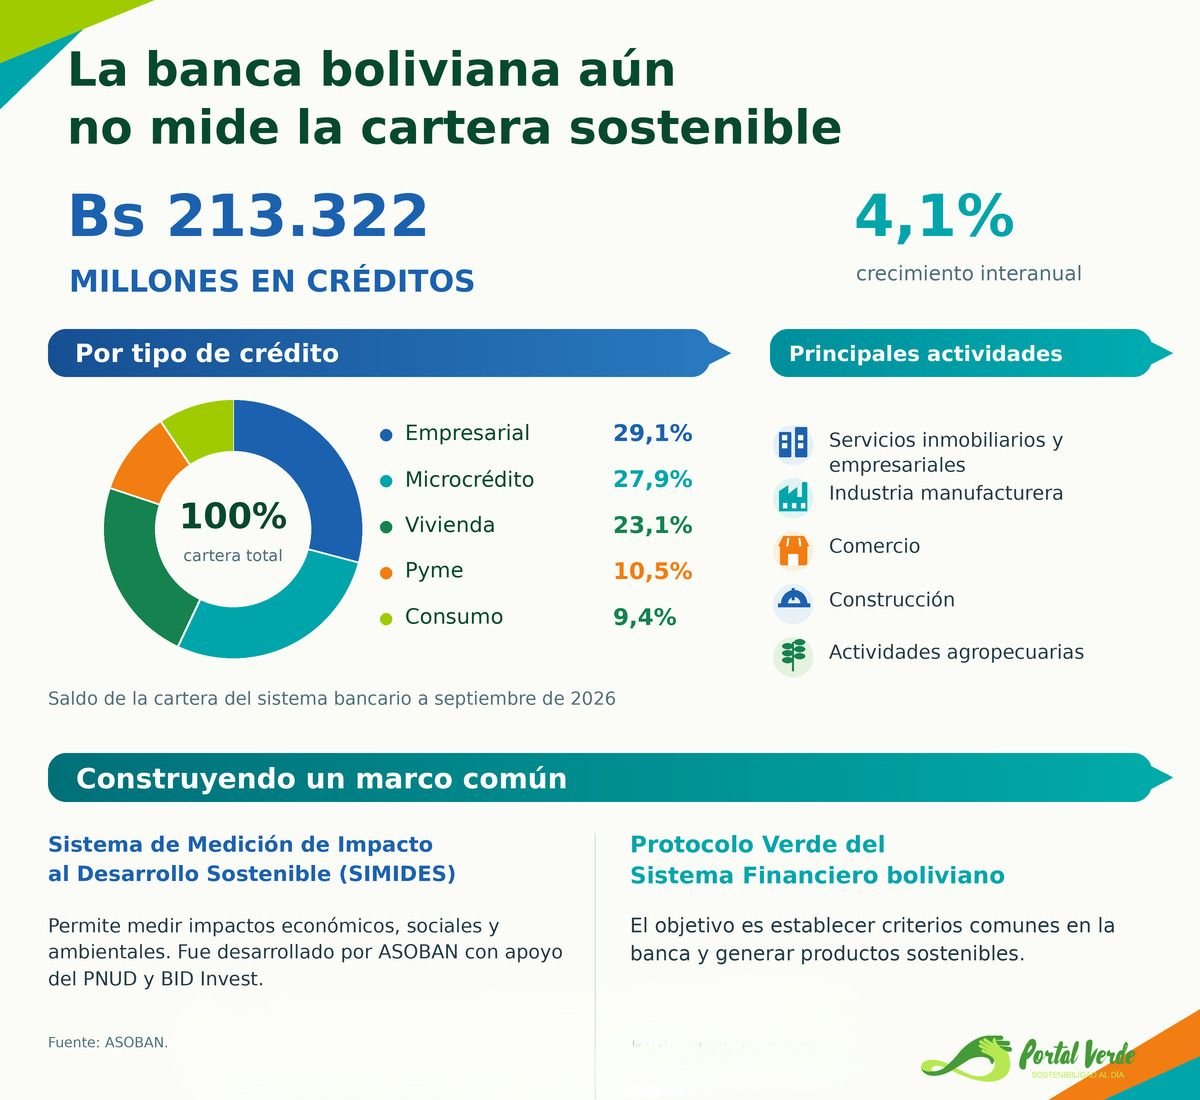 Sin embargo, “no se dispone de información agregada y homogénea que permita establecer el saldo y la participación de la cartera verde en el conjunto del sistema bancario”, manifestó Daniela de Souza, gerente de Estudios Económicos de ASOBAN.
Esto no significa que no exista. El sistema está brindando créditos para proyectos de eficiencia energética, energías renovables y uso eficiente de recursos. Para avanzar en la sistematización de esta información, ASOBAN, con apoyo del PNUD y BID Invest, desarrolló el Sistema de Medición de Impacto al Desarrollo Sostenible (SIMIDES). La plataforma busca utilizar indicadores estandarizados para medir la contribución económica, social y ambiental del financiamiento bancario a los Objetivos de Desarrollo Sostenible (ODS).
La asociación también participa, junto con otras organizaciones del sector y la cooperación internacional, en la elaboración del primer Protocolo Verde del Sistema Financiero boliviano. La iniciativa busca establecer criterios comunes, gestión de riesgos ambientales y climáticos y productos sostenibles.
Esto permitirá saber qué se financia y con qué resultados. Pero ASOBAN identifica otras dificultades: la falta de información ambiental disponible, los costos de evaluación y seguimiento, y la necesidad de contar con metodologías comunes.
El techo de las tasas choca con el costo del fondeo
Bolivia aplica tasas máximas reguladas al crédito productivo que llegan hasta el 11,5%. Esto, sumado a los niveles mínimos de cartera, “reducen la flexibilidad para diseñar financiamientos diferenciados que consideren las características, los riesgos y los plazos de recuperación de las inversiones sostenibles”, expresó De Souza.
Precisó que existen avances en la flexibilización de los niveles mínimos de cartera, aunque la regulación de tasas sigue limitando los incentivos diferenciados. Por ello, desde la asociación plantean desarrollar productos cuyas condiciones reflejen los costos, riesgos y características de cada proyecto, complementados con garantías, asistencia técnica y recursos de largo plazo. Esta tensión también se refleja en las microfinanzas.
Diaconía, una Institución Financiera de Desarrollo (IFD) orientada a ampliar el acceso a servicios financieros, ofrece Ecoverde, un producto que financia la adaptación al cambio climático para actividades de los pequeños productores agropecuarios. Samuel Durán, subgerente nacional de Sostenibilidad de la entidad, explicó que la cartera de este producto es de aproximadamente 205 millones de bolivianos, distribuida en unos 3.700 créditos, con operaciones de hasta 140.000 bolivianos.
Entre las inversiones mencionó sistemas de riego, mejora de ganado y silos. Son necesidades vinculadas con la producción y con la capacidad de enfrentar condiciones adversas, como sequías o lluvias excesivas.
Pese a que existe demanda para este producto, Durán remarcó una limitación: Diaconía lo coloca a una tasa regulada del 11,5%, mientras las tasas promedio ponderadas de sus fuentes de financiamiento o fondeo, tanto locales como del extranjero, se sitúan entre el 10% y el 12%. Ese margen restringe su capacidad para ampliar las operaciones.
El fondeo es el dinero que una entidad consigue para financiar sus operaciones. Si esos recursos se encarecen mientras existe un límite para la tasa que puede cobrar al prestatario, se estrecha el margen con el que debe cubrir evaluación, seguimiento, administración y riesgo, y la operación no es viable. Por eso, Durán consideró necesarias políticas que faciliten el acceso a recursos más blandos para que el beneficio llegue también al cliente.
Diaconía IFD incorporó recientemente un SARAS, está desarrollando una taxonomía interna y alista un bono temático sostenible. Durán explicó que esto genera interés entre los financiadores y mejora su posicionamiento, pero no es suficiente para abaratar los costos de fondeo en la coyuntura actual.
Velasco coincidió en que incorporar herramientas ambientales es solo un paso, pues acceder a nuevas fuentes de recursos requiere desarrollar sistemas y pasar las evaluaciones de los financiadores, y eso requiere tiempo.
Normas que abren oportunidades
Mientras la banca y las instituciones financieras desarrollan productos y capacidades, Bolivia va incorporando reglas específicas para bonos verdes, sociales y sostenibles y, más recientemente, para fondos de inversión sostenible.
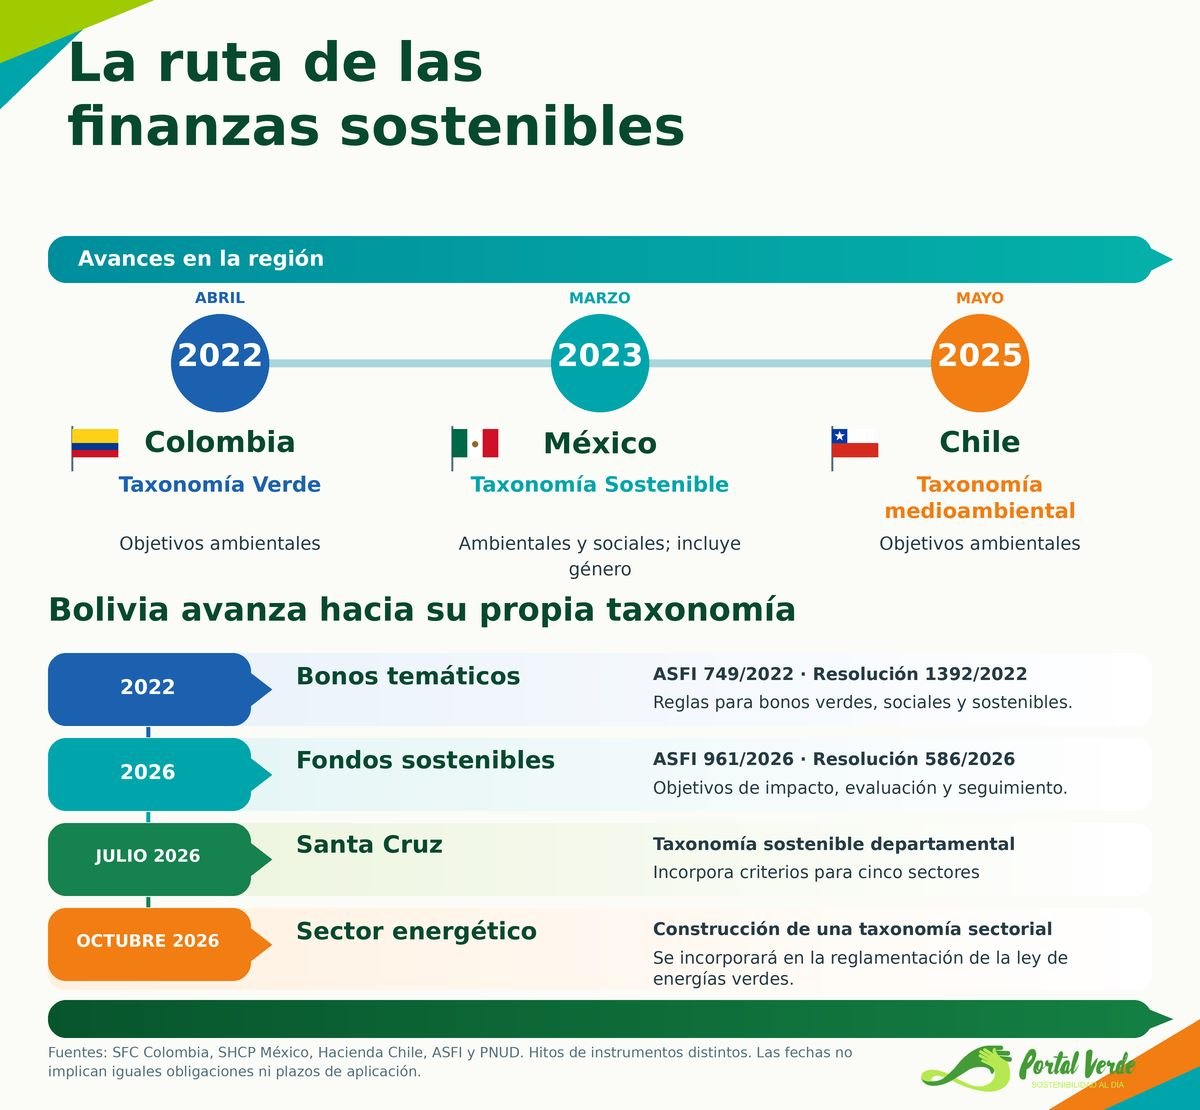
En 2022, una circular de la Autoridad de Supervisión del Sistema Financiero de Bolivia (ASFI) estableció el marco para la emisión de bonos temáticos. Entre sus elementos están la identificación de proyectos elegibles, el destino de los recursos, la revisión externa y el seguimiento posterior.
La norma distingue bonos verdes y sociales, así como bonos sostenibles que combinan ambos objetivos. Además, exige al emisor que respalde el uso de los fondos y dé seguimiento a su asignación y resultados.
En julio de 2026, una nueva circular incorporó disposiciones para los fondos de inversión sostenible, que deben definir objetivos de impacto ambiental o social, integrarlos en sus decisiones de inversión y evaluar los resultados. La regulación recoge referencias internacionales como los estándares del PNUD para incorporar los ODS en la estrategia y la gobernanza de estas organizaciones.
Son avances porque regulan instrumentos del mercado de valores, pero por sí solos no generan la obligación de otorgar crédito verde, no constituyen una taxonomía nacional ni fijan una tasa preferencial para cualquier proyecto sostenible.
Las experiencias bolivianas muestran que es posible avanzar mientras se construye una taxonomía nacional. BancoSol ya ha emitido dos bonos sociales con enfoque de género y dirigidos a financiar negocios liderados por mujeres. En total, representan 355,8 millones de bolivianos.
Por su parte, el Banco de Desarrollo Productivo (BDP) colocó 102,9 millones de bolivianos en su primera emisión de bonos verdes y cuenta con una aprobación interna para una segunda emisión, cuya colocación no se ha corroborado para este reportaje. Pro Mujer y Diaconía IFD trabajan para emitir un bono social con enfoque de género y uno sostenible, respectivamente.
Una taxonomía nacional pendiente
Mientras se espera una taxonomía nacional, diversas entidades ya utilizan criterios propios y referencias. El desafío es consolidar criterios comunes para que productores, bancos e inversionistas puedan identificar y comparar -bajo los mismos parámetros- los beneficios ambientales y sociales de los proyectos.
En julio de este año, Santa Cruz presentó una taxonomía sostenible departamental, impulsada por la Gobernación con apoyo de Pacto Global Red Bolivia y asistencia técnica del PNUD. Prioriza cinco sectores: agroindustria; bosques y uso sostenible del suelo; recursos hídricos; energía; y construcción e infraestructura.
La herramienta contempla niveles de cumplimiento inicial, intermedio y liderazgo en sostenibilidad, junto con autoverificación, verificación documental y verificación independiente. Incorpora salvaguardas ambientales y sociales y el principio de no causar perjuicios significativos: una contribución en un ámbito no justifica daños importantes en otro. Eso obliga a mirar las características de cada actividad, pues no toda inversión agroindustrial, forestal o energética puede considerarse sostenible por pertenecer a uno de los sectores priorizados.
Marcelo Arroyo, economista senior del PNUD en Bolivia, ratificó que una taxonomía “por sí sola no garantiza más crédito ni menores tasas”, pero ayuda a clasificar inversiones y dar transparencia al mercado.
“Las pequeñas empresas necesitan acompañamiento para cumplir los criterios, evitando que los requisitos se conviertan en nuevas barreras”, precisó. Pedir evidencia protege la credibilidad del financiamiento sostenible, pero producirla y verificarla exige recursos y conocimientos que no están distribuidos de manera uniforme entre una gran empresa y una asociación comunitaria.
La experiencia cruceña sirve para avanzar a nivel nacional. En octubre se inició la construcción de una taxonomía del sector energético. La hoja de ruta anunciada por el PNUD plantea consolidar un primer borrador hasta fin de año, como insumo para la reglamentación del proyecto de Ley de Fomento a las Energías Verdes.
En este proceso, Bolivia también puede tomar como referencia la experiencia de otros países de la región. Colombia publicó su Taxonomía Verde en abril de 2022; México presentó su Taxonomía Sostenible en marzo de 2023; y Chile publicó su Taxonomía de Actividades Económicas Medioambientalmente Sostenibles en mayo de 2025. Los nombres reflejan diferencias de alcance: Colombia y Chile se centran en objetivos ambientales, mientras México incorporó una dimensión social, incluida la igualdad de género.
 La información abre o cierra el acceso
Desde el sector privado, Bismarck Pinto, de la Sociedad Administradora de Fondos de Inversión Capital SAFI, resumió una dificultad compartida con la banca y los productores: “No vamos a poder financiar algo que no podemos medir”, expresó durante una charla propiciada por el Pacto Global Red Bolivia. El problema se presenta en dos direcciones: la administradora necesita evaluar las empresas que financia y demostrar a sus propios inversionistas qué resultados y riesgos tiene la cartera.
Pinto explicó que Capital SAFI, en el marco de la regulación boliviana, tramita un fondo de inversión de impacto, con criterios para economía circular, agricultura regenerativa, ganadería sostenible, agua, residuos y transición energética. Además, la administradora asumió el compromiso de lograr un portafolio libre de deforestación al 2030. Pinto manifestó que la meta es especialmente desafiante en Bolivia.
Uno de los objetivos es llegar a los pequeños productores a través de un enfoque de “anclas”: financiar empresas, asociaciones o instituciones de microfinanzas que ya tienen relación con ellos y pueden administrar recursos y riesgos, una lógica que coincide con la intermediación que permitió el financiamiento de Porvenir.
El acompañamiento que sostiene el crédito
Los emprendedores también necesitan apoyo para demostrar el impacto de sus proyectos; eso significa generar indicadores y mecanismos de medición y seguimiento.
Edwin Vargas, de PROFIN, insistió en que el fortalecimiento debe abarcar tanto a las entidades financieras como a quienes solicitan recursos. Los directorios y el personal necesitan comprender los criterios ambientales y sociales; los emprendedores requieren educación financiera y ambiental, asistencia técnica y acompañamiento.
“Puede ser que el producto final esté bien, pero si no tiene mercado igual se cae; si no tiene un buen proveedor al cual le va a pagar bien, también se cae”, advirtió.
La demanda de financiamiento sostenible es diversa: renovar equipos, instalar riego o disponer de capital operativo para una actividad que debe certificar la reducción de emisiones, un menor consumo de energía o de agua, y el aprovechamiento de los residuos, entre otros indicadores. Esto hoy exige una respuesta desde el sector financiero con criterios comunes, disponibilidad de fondos con costos y plazos adecuados, garantías accesibles y capacitación.
Así, como sucedió en Porvenir, se podrá trasladar a los proyectos verdes la relación de confianza entre el financiador y el beneficiario, con impactos positivos más allá de lo económico.
